Domain sturzhelm24.de kaufen?
Wir ziehen mit dem Projekt
sturzhelm24.de um.
Sind Sie am Kauf der Domain
sturzhelm24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sturzhelm24.de kaufen?
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB und wie wirkt sich die Wahl der Rechnungsmethode auf die Besteuerung und die finanzielle Berichterstattung eines Unternehmens aus?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird. Sie erfasst lediglich die tatsächlichen Einnahmen und Ausgaben, ohne dabei das Betriebsvermögen zu berücksichtigen. Die Bilanzierung nach dem HGB hingegen erfasst sämtliche Vermögensgegenstände, Schulden und Eigenkapitalpositionen eines Unternehmens. Die Wahl der Rechnungsmethode hat direkte Auswirkungen auf die Besteuerung eines Unternehmens. Bei der Einnahmenüberschussrechnung werden die tatsächlichen Einnahmen und Ausgaben als Gewinn bzw. Verlust versteuert, während bei der Bilanzierung nach dem HGB der handelsrechtliche Gewinn als Grund **
Was bedeutet Besteuerung der Entgelte?
Was bedeutet Besteuerung der Entgelte? Die Besteuerung der Entgelte bezieht sich auf die Steuer, die auf Einkommen oder Vergütungen erhoben wird, die eine Person oder ein Unternehmen erhält. Dies kann Einkommen aus Gehältern, Honoraren, Mieten, Zinsen oder Dividenden umfassen. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie dem Einkommenssteuersatz, der Art des Einkommens und den geltenden Steuergesetzen. Die Besteuerung der Entgelte ist ein wichtiger Aspekt der Finanzpolitik eines Landes und dient dazu, Einnahmen für die Regierung zu generieren und öffentliche Dienstleistungen zu finanzieren. **

Ähnliche Suchbegriffe für Bilanzierung-und-Besteuerung-der
Top-Angebote
Produkte zum Begriff Bilanzierung-und-Besteuerung-der:
-
reflektierende Aufkleber Sticker Fahrrad Helm Reflektor Folie MTB für SicherheitREFLEKTIERENDE AUFKLEBER Um dich bei schlechtem Wetter und in der Dunkelheit im Straßenverkehr sichtbarer zu machen, haben wir „re:flex“ entwickelt - eine selbstreflektierende Aufkleber-Folie zum leichten Aufbringen am Fahrrad, Helmen oder Fahrradanhängern. • selbstreflektierende Folie Oralite® 5600E mit E-Kennzeichnung • passt an jedes Fahrrad • leicht zu verkleben • leuchtet im Dunkeln • bessere Sichtbarkeit durch eine hohe Reflexionskraft • rückstandslos entfernbar • lokal produziert • Maße Trägerpapier: 15,5 x 21,2 cm Hinweis: Das Produkt erhöht die Sichtbarkeit im Straßenverkehr, ist aber kein Ersatz für eine adäquate Fahrradbeleuchtung und entspricht nicht dem Paragraphen 67 der StVZO für lichttechnische Einrichtungen an Fahrrädern in Deutschland. Die Verwendung außerhalb Deutschlands ist von Land zu Land unterschiedlich geregelt. Bitte informiere dich über die gültigen Bestimmungen in deinem Land.16,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
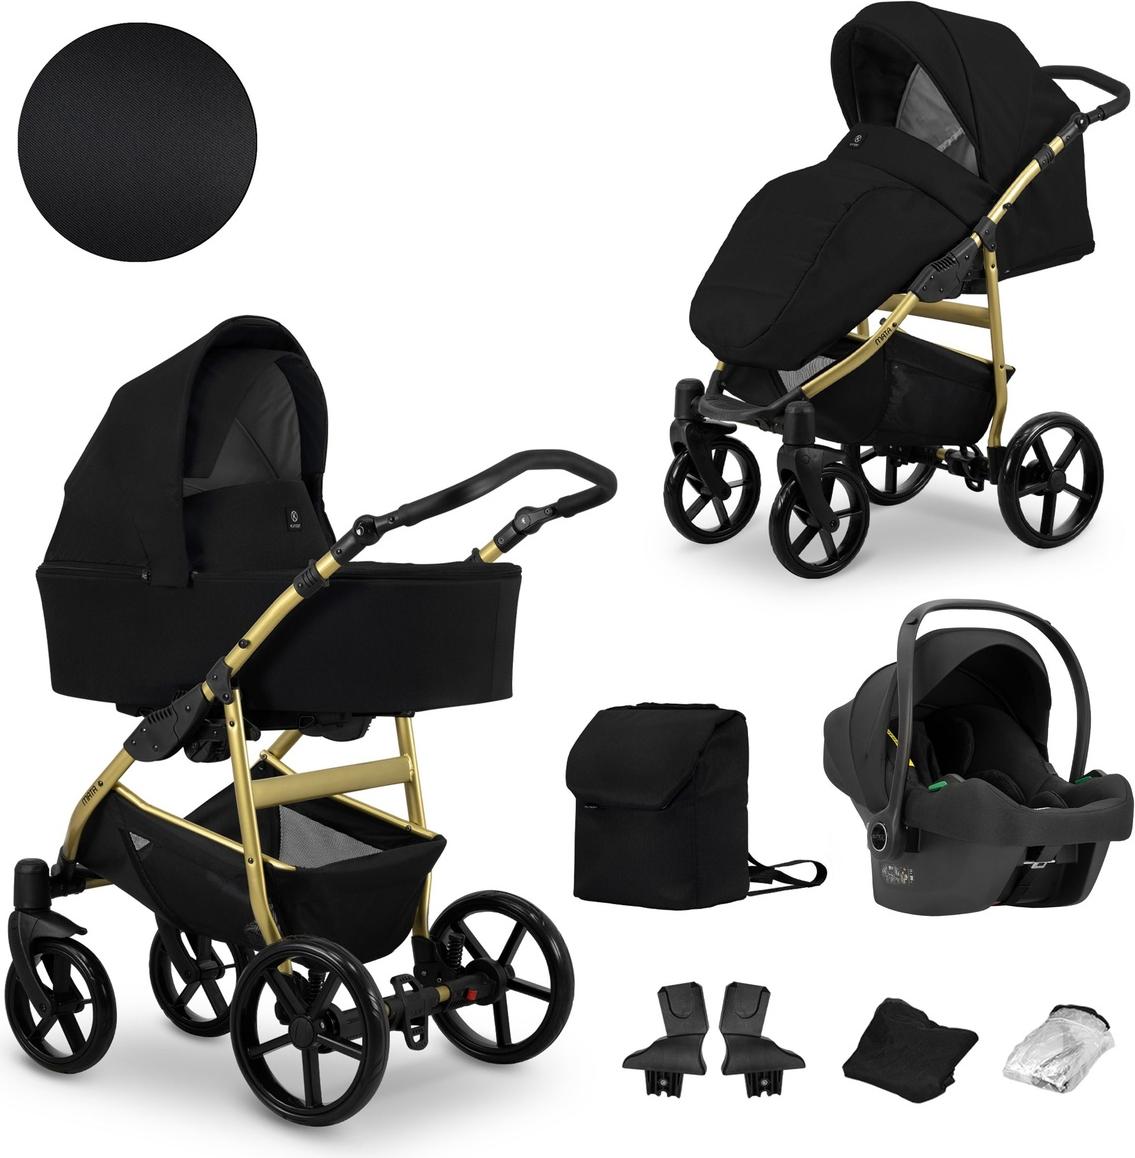
Kunert MATA 3in1 Kinderwagen Schwarz mit Goldrahmen - der ultimative Kinderwagen für Komfort und SicherheitKunert MATA 3in1 Kinderwagen in Schwarz mit Goldrahmen - der ultimative Kinderwagen für Komfort und SicherheitProduktbeschreibungMATA 3in1 Gold FRAME MATA_10-G BLACK / Gold Frame - The Ultimate Baby Pram for Comfort and Safety Der MATA 3in1 Gold FRAME MATA_10-G ist speziell für die Kleinsten konzipiert und bietet Sicherheit, Komfort und Bequemlichkeit von den ersten Lebenstagen an. Mit einer tiefen Babywanne und einem komfortablen Sportsitz kann Ihr Kind jeden Spaziergang genießen. Unsere Kinderwagen entsprechen den europäischen Standards und bestehen strenge Sicherheitstests. Produktmerkmale:Aluminiumrahmen - stabil und starkStop&Drive System für sicheres ParkenVerstellbarer Griff aus LederGroße Gelräder für Sicherheit und KomfortGeräumige Babywanne mit verstellbarer RückenlehneSportsitz mit 5-Punkt-SicherheitsgurtFaltbarer Rahmen für einfache Lagerung und Transport Lieferumfang:1x Babywannenabdeckung1x Einkaufskorb1x Sitzbezug1x Regenschutz1x Moskitonetz1x Reisetasche1x Autositz497,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Besteuerung der Rente verfassungswidrig?
Ist Besteuerung der Rente verfassungswidrig? Diese Frage ist umstritten und hängt von verschiedenen rechtlichen und politischen Überlegungen ab. Einige argumentieren, dass die Besteuerung der Rente eine Doppelbesteuerung darstellt, da die Rentenbeiträge bereits versteuert wurden. Andere vertreten die Ansicht, dass die Besteuerung der Rente notwendig ist, um die finanzielle Stabilität des Rentensystems zu gewährleisten. Letztendlich liegt es an den Gesetzgebern und Gerichten, zu entscheiden, ob die Besteuerung der Rente mit den verfassungsrechtlichen Grundsätzen vereinbar ist. **
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen von der Besteuerung von juristischen Personen?
Die Besteuerung von natürlichen Personen basiert auf dem Einkommen und Vermögen des Einzelnen, während die Besteuerung von juristischen Personen auf dem Gewinn des Unternehmens basiert. Natürliche Personen zahlen Einkommensteuer, während juristische Personen Körperschaftsteuer zahlen. Zudem gibt es für juristische Personen weitere Steuern wie die Gewerbesteuer und die Umsatzsteuer. **
-
Würdet ihr sagen, dass die Besteuerung des E-Liquids eine Besteuerung der Gesundheit ist?
Die Besteuerung des E-Liquids kann als eine Form der Besteuerung der Gesundheit betrachtet werden, da sie darauf abzielt, den Konsum von E-Zigaretten zu verringern und somit potenzielle gesundheitliche Risiken zu reduzieren. Durch die Erhöhung des Preises für E-Liquids wird der Konsum möglicherweise eingeschränkt und somit die Gesundheit der Verbraucher geschützt. Allerdings kann die Besteuerung auch andere Ziele verfolgen, wie z.B. die Generierung von Steuereinnahmen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen, um ein korrektes Bild der finanziellen Lage eines Unternehmens zu erhalten. Sie dienen dazu, die Transparenz, Vergleichbarkeit und Nachvollziehbarkeit von Finanzinformationen sicherzustellen. **


Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen. Sie dienen dazu, die Transparenz und Vergleichbarkeit von Finanzinformationen sicherzustellen. **
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **
Top-Angebote
Produkte zum Begriff Bilanzierung-und-Besteuerung-der:
-
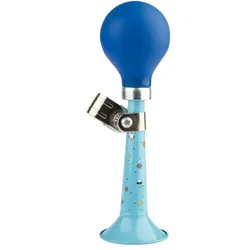
Pexkids Rocket Fahrrad Hupe - Spaß und SicherheitDie Pexkids Rocket Fahrrad Hupe ist eine großartige Ergänzung für jedes Fahrrad. Dieses fröhliche Fahrradhorn sorgt dafür, dass Sie sicher auf der Straße unterwegs sind und verleiht Ihrem Fahrrad einen verspielten Touch. Mit seiner auffälligen blauen Kugel ist diese Hupe nicht nur praktisch, sondern macht auch Spaß beim Benutzen. Sie ist einfach mit einem Klemmdurchmesser von 22,2 mm zu befestigen und wird mit Befestigungselementen geliefert. Dieses Produkt besteht aus hochwertigem Kunststoff und Stahl, was es langlebig und zuverlässig macht. Machen Sie Ihre Fahrten mit der Pexkids Rocket Fahrrad Hupe noch unterhaltsamer und sicherer!18,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB und wie wirkt sich die Wahl der Rechnungsmethode auf die Besteuerung und die finanzielle Berichterstattung eines Unternehmens aus?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird. Sie erfasst lediglich die tatsächlichen Einnahmen und Ausgaben, ohne dabei das Betriebsvermögen zu berücksichtigen. Die Bilanzierung nach dem HGB hingegen erfasst sämtliche Vermögensgegenstände, Schulden und Eigenkapitalpositionen eines Unternehmens. Die Wahl der Rechnungsmethode hat direkte Auswirkungen auf die Besteuerung eines Unternehmens. Bei der Einnahmenüberschussrechnung werden die tatsächlichen Einnahmen und Ausgaben als Gewinn bzw. Verlust versteuert, während bei der Bilanzierung nach dem HGB der handelsrechtliche Gewinn als Grund **
-
Was bedeutet Besteuerung der Entgelte?
Was bedeutet Besteuerung der Entgelte? Die Besteuerung der Entgelte bezieht sich auf die Steuer, die auf Einkommen oder Vergütungen erhoben wird, die eine Person oder ein Unternehmen erhält. Dies kann Einkommen aus Gehältern, Honoraren, Mieten, Zinsen oder Dividenden umfassen. Die Höhe der Besteuerung hängt von verschiedenen Faktoren ab, wie dem Einkommenssteuersatz, der Art des Einkommens und den geltenden Steuergesetzen. Die Besteuerung der Entgelte ist ein wichtiger Aspekt der Finanzpolitik eines Landes und dient dazu, Einnahmen für die Regierung zu generieren und öffentliche Dienstleistungen zu finanzieren. **
-
Ist Besteuerung der Rente verfassungswidrig?
Ist Besteuerung der Rente verfassungswidrig? Diese Frage ist umstritten und hängt von verschiedenen rechtlichen und politischen Überlegungen ab. Einige argumentieren, dass die Besteuerung der Rente eine Doppelbesteuerung darstellt, da die Rentenbeiträge bereits versteuert wurden. Andere vertreten die Ansicht, dass die Besteuerung der Rente notwendig ist, um die finanzielle Stabilität des Rentensystems zu gewährleisten. Letztendlich liegt es an den Gesetzgebern und Gerichten, zu entscheiden, ob die Besteuerung der Rente mit den verfassungsrechtlichen Grundsätzen vereinbar ist. **
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen von der Besteuerung von juristischen Personen?
Die Besteuerung von natürlichen Personen basiert auf dem Einkommen und Vermögen des Einzelnen, während die Besteuerung von juristischen Personen auf dem Gewinn des Unternehmens basiert. Natürliche Personen zahlen Einkommensteuer, während juristische Personen Körperschaftsteuer zahlen. Zudem gibt es für juristische Personen weitere Steuern wie die Gewerbesteuer und die Umsatzsteuer. **
Ähnliche Suchbegriffe für Bilanzierung-und-Besteuerung-der
-
reflektierende Aufkleber Sticker Fahrrad Helm Reflektor Folie MTB für SicherheitREFLEKTIERENDE AUFKLEBER Um dich bei schlechtem Wetter und in der Dunkelheit im Straßenverkehr sichtbarer zu machen, haben wir „re:flex“ entwickelt - eine selbstreflektierende Aufkleber-Folie zum leichten Aufbringen am Fahrrad, Helmen oder Fahrradanhängern. • selbstreflektierende Folie Oralite® 5600E mit E-Kennzeichnung • passt an jedes Fahrrad • leicht zu verkleben • leuchtet im Dunkeln • bessere Sichtbarkeit durch eine hohe Reflexionskraft • rückstandslos entfernbar • lokal produziert • Maße Trägerpapier: 15,5 x 21,2 cm Hinweis: Das Produkt erhöht die Sichtbarkeit im Straßenverkehr, ist aber kein Ersatz für eine adäquate Fahrradbeleuchtung und entspricht nicht dem Paragraphen 67 der StVZO für lichttechnische Einrichtungen an Fahrrädern in Deutschland. Die Verwendung außerhalb Deutschlands ist von Land zu Land unterschiedlich geregelt. Bitte informiere dich über die gültigen Bestimmungen in deinem Land.16,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kunert MATA 3in1 Kinderwagen Schwarz mit Goldrahmen - der ultimative Kinderwagen für Komfort und SicherheitKunert MATA 3in1 Kinderwagen in Schwarz mit Goldrahmen - der ultimative Kinderwagen für Komfort und SicherheitProduktbeschreibungMATA 3in1 Gold FRAME MATA_10-G BLACK / Gold Frame - The Ultimate Baby Pram for Comfort and Safety Der MATA 3in1 Gold FRAME MATA_10-G ist speziell für die Kleinsten konzipiert und bietet Sicherheit, Komfort und Bequemlichkeit von den ersten Lebenstagen an. Mit einer tiefen Babywanne und einem komfortablen Sportsitz kann Ihr Kind jeden Spaziergang genießen. Unsere Kinderwagen entsprechen den europäischen Standards und bestehen strenge Sicherheitstests. Produktmerkmale:Aluminiumrahmen - stabil und starkStop&Drive System für sicheres ParkenVerstellbarer Griff aus LederGroße Gelräder für Sicherheit und KomfortGeräumige Babywanne mit verstellbarer RückenlehneSportsitz mit 5-Punkt-SicherheitsgurtFaltbarer Rahmen für einfache Lagerung und Transport Lieferumfang:1x Babywannenabdeckung1x Einkaufskorb1x Sitzbezug1x Regenschutz1x Moskitonetz1x Reisetasche1x Autositz497,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der öffentlichen HandBesteuerung der öffentlichen Hand , Die Besteuerung der öffentlichen Hand erfreut sich in Praxis und Wissenschaft großer Aufmerksamkeit. Dafür gibt es eine Vielzahl von Gründen. Zum einen hat sich die organisatorische Struktur der Aufgabenerfüllung durch die öffentliche Hand in den vergangenen Jahrzehnten stark verändert. Privatisierung und Kooperation mit Privaten bzw. Outsourcing sind hier zentrale Stichworte. Diese neuen, teilweise hybriden Strukturen der Aufgabenerfüllungen ziehen steuerliche Folgefragen nach sich. Zum anderen haben sich auch die rechtlichen Rahmenbedingungen verändert. Durch die Rechtsprechung des Europäischen Gerichtshofs, etwa zur Umsatzsteuer, wurde beispielsweise der steuerliche Nexus auf Bereiche der öffentlichen Hand ausgeweitet, die früher nicht als steuerpflichtig galten. Umgekehrt hat der Gesetzgeber versucht, die ertragsteuerliche Lage von Dauerverlustbetrieben der öffentlichen Hand im KStG abschließend zu regeln. Es wird in der Wissenschaft bezweifelt, ob das gelungen ist. So könnten noch viele Beispiele ergänzt werden. Dieses Handbuch systematisiert die auftretenden Fragen wobei alle Lebens- und Wirtschaftsbereiche Berücksichtigung finden, die mit dem Staat und seinen Untergliederungen in unmittelbarem oder mittelbarem Zusammenhang stehen und für die Besteuerung relevant sind und somit ein umfassendes Kompendium der Besteuerung der öffentlichen Hand bietet. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 2024, Erscheinungsjahr: 202502, Redaktion: Musil, Andreas~Küffner, Thomas, Auflage: 25002, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1000, Keyword: Besteuerung; Outsourcing; Privatisierung; öffentliche Hand, Fachschema: Abgabe - Abgabenordnung - AO~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 61, Gewicht: 1946, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würdet ihr sagen, dass die Besteuerung des E-Liquids eine Besteuerung der Gesundheit ist?
Die Besteuerung des E-Liquids kann als eine Form der Besteuerung der Gesundheit betrachtet werden, da sie darauf abzielt, den Konsum von E-Zigaretten zu verringern und somit potenzielle gesundheitliche Risiken zu reduzieren. Durch die Erhöhung des Preises für E-Liquids wird der Konsum möglicherweise eingeschränkt und somit die Gesundheit der Verbraucher geschützt. Allerdings kann die Besteuerung auch andere Ziele verfolgen, wie z.B. die Generierung von Steuereinnahmen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen, um ein korrektes Bild der finanziellen Lage eines Unternehmens zu erhalten. Sie dienen dazu, die Transparenz, Vergleichbarkeit und Nachvollziehbarkeit von Finanzinformationen sicherzustellen. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Periodenabgrenzungsprinzip. Diese Prinzipien legen fest, wie Einnahmen und Ausgaben erfasst, bewertet und ausgewiesen werden müssen. Sie dienen dazu, die Transparenz und Vergleichbarkeit von Finanzinformationen sicherzustellen. **
-
Wie werden immaterielle Vermögenswerte in der Bilanzierung dargestellt? Was sind die Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen?
Immaterielle Vermögenswerte werden in der Bilanzierung zu Anschaffungskosten oder zu fortgeführten Anschaffungskosten bewertet. Unterschiede zwischen IFRS und HGB in der Bilanzierung von Rückstellungen liegen in der Bewertungsmethode, dem Ansatzzeitpunkt und den Angabepflichten. IFRS erlauben eine vorsichtigere Bewertung von Rückstellungen im Vergleich zu HGB. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.